


 美国公司注册
 香港公司注册
 英国公司注册
 德国公司注册
 新加坡公司注册
 法国公司注册
 泰国公司注册
 印度尼西亚公司注册
 马来西亚公司注册
 韩国公司注册
 日本公司注册
 德国银行开户
 美国银行开户
 香港银行开户
 德国公司报税
 英国公司报税
 英国公司年审
 美国公司报税
 美国公司年审
 香港审计



服务热线
18163337777

发布时间:2026-10-23 10:01 阅读量:774
做美客多Mercado Libre的跨境卖家,报税到底该怎么准备?
想把财税资料整理清楚,建议重点做好这4步,尤其是退款、平台扣费、跨期
一、下载美客多平台对账资料
报税前,先把平台后台的原始数据下载完整,不能只保存银行或第三方收款账户的到账记录。
美客多官方提供账单、费用及付款报告,卖家可以通过不同报告核对订单、平台收费和结算情况。
建议按月整理以下资料:
1.销售订单数据:订单号、销售日期、商品金额、退款金额、订单状态。
2.平台费用数据:销售佣金、物流费、广告费、仓储费及其他平台收费。
3.回款数据:平台付款报告、付款批次、实际到账金额、到账日期。
4.收款及银行数据:美元或其他币种的收款流水、银行入账记录、手续费。
5.出口业务资料:采购发票、报关单、物流单据、出口发票、收汇凭证等,按实际业务模式留存。
具体需要下载哪些报告,以卖家所使用的美客多站点、账户类型和后台实际提供的文件为准。
二、核对收入和费用
这一步的核心是,不能把平台回款金额直接当成销售收入,也不能只按回款金额申报。
举例说明,假设某月平台数据如下:商品销售总额$10,000;退款金额-$500;平台佣金及物流等费用-$1,500。预计结算金额为$8,000。
以上为演示数据,假设没有其他扣款、调整及汇兑差异,不代表实际税务申报金额。
核对时需要注意三个问题:
1.销售收入:按适用的会计及税务规则确认收入,区分销售总额、退款和净收入。
2.平台费用:核实费用明细、平台账单及相关凭证,符合条件的费用再按规定进行会计处理和税前扣除。
3.实际回款:将订单结算金额与平台付款报告、收款账户和银行流水逐笔或按批次核对。
税务已明确相关平台涉税收入信息涉及收入总额、退款金额、收入净额等口径,且平台费用不能直接从收入总额中扣除。
需要注意:这一规定不等于所有境外平台收入都采用同一申报口径。具体到美客多中国卖家,仍需结合纳税主体及适用税种判断。
三、核对汇率,统一折算成人民币
美客多卖家经常以美元或拉美当地货币结算,但中国企业进行相关税务申报时,需要按照适用的税收规则折算成人民币。
建议分三步处理:
1.确定原币金额:按订单、退款、平台费用及收款流水分别统计,保留原币金额。
2.确定适用汇率:根据对应税种、业务类型和适用政策选择汇率,不能一律采用银行实际结汇汇率。
3.形成折算记录:记录折算日期、汇率来源、适用口径、原币金额和人民币金额,确保后续能够复核。
例如,某笔销售收入为1,000美元,假设适用汇率为7.10,则折算金额为7,100元人民币。
需要特别注意:2026年起,相关出口增值税政策和管理办法已有新规定。对于符合条件的出口业务,增值税销售额折算率可按规定选择销售额发生当日或当月1日有效的人民币汇率中间价,选定后12个月内不得变更;企业所得税等其他税种应按各自适用规则处理。
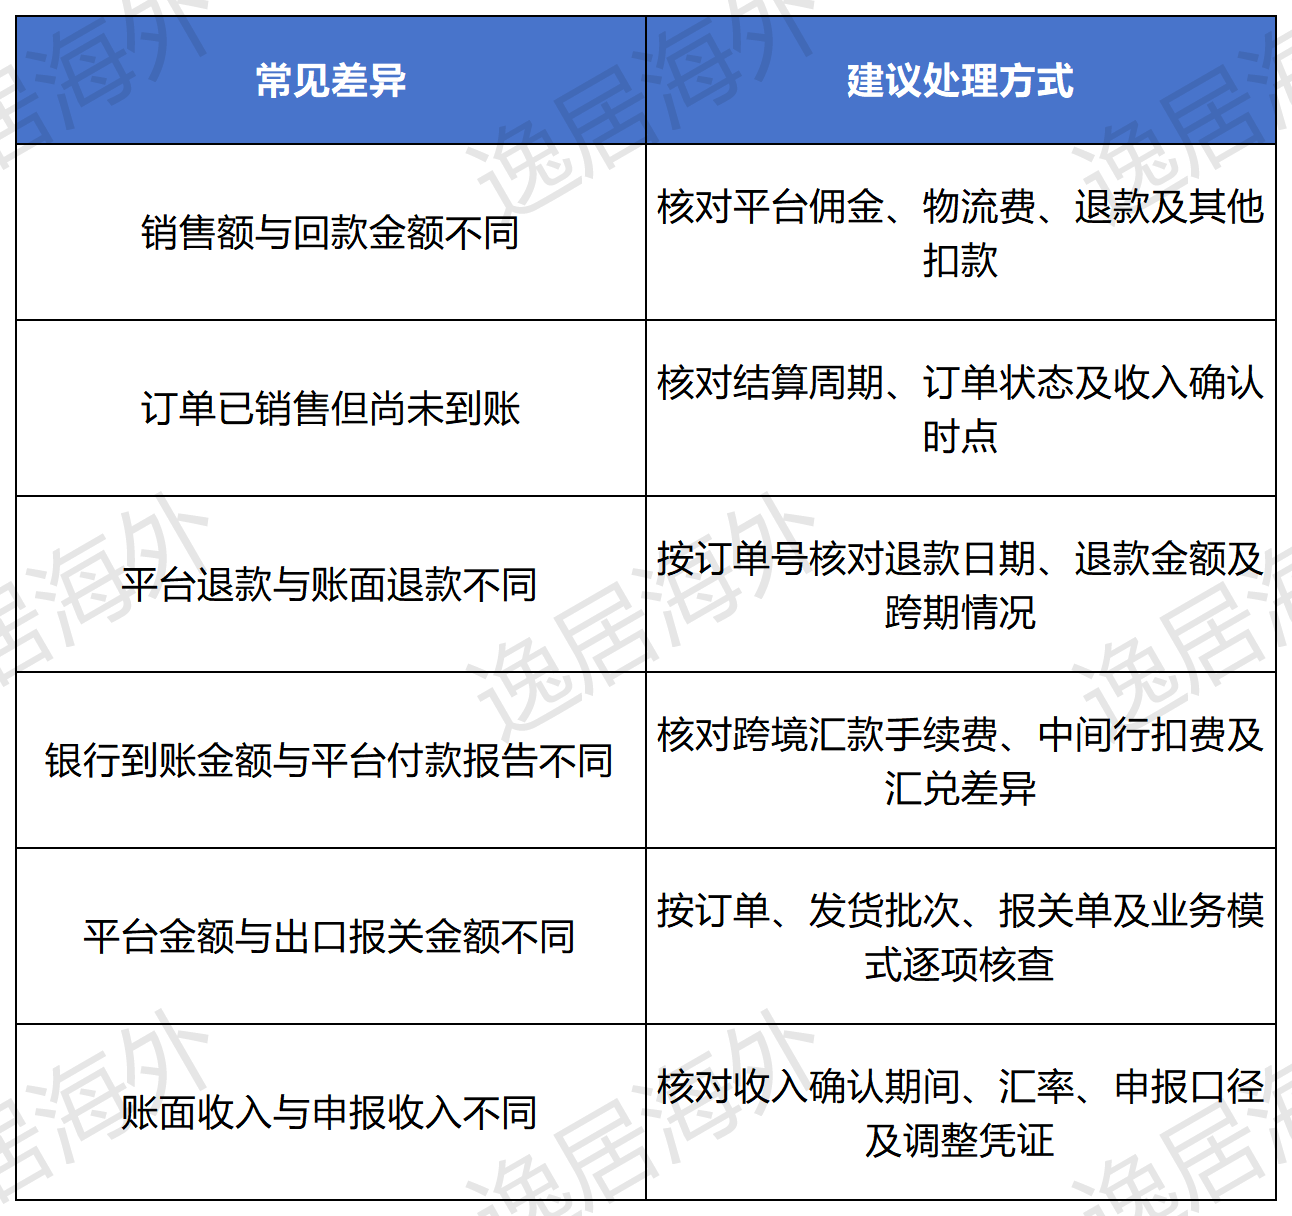
四、核对差异,形成可追溯的处理记录
平台销售额、结算金额、银行到账金额和账面收入出现差异,并不一定意味着申报错误。关键是找出差异原因,形成合理的解释和凭证链条。
建议每个月形成一份《美客多销售收入及回款差异调节表》,至少记录以下字段:
1.订单号或结算批次;
2.平台销售金额及退款金额;
3.平台费用及结算金额;
4.实际到账金额及到账日期;
5.原币与人民币折算汇率;
6.差异金额、差异原因及对应凭证;
7.会计处理结果和申报处理结果。
对于跨期回款、退款冲销、汇率差异等情况,应根据实际业务和适用会计、税务规则处理,不要为了让几个数字完全一致而直接修改原始记录。
五、整理资料后,如何进行税务申报?
完成对账后,还需要根据企业实际经营模式,判断增值税、企业所得税及出口退(免)税等事项。
1.增值税:
根据纳税人身份、出口业务类型、出口方式及适用政策,判断申报销售额、免税、征税或退(免)税处理方式。
2.企业所得税:
根据企业适用的会计和税法规则,确认收入、成本及符合条件的税前扣除项目,计算应纳税所得额并按期申报。
3.出口退(免)税及相关凭证:
如果企业符合出口退(免)税条件,应进一步核对报关单、购进凭证、出口发票、收汇材料及相关备案、申报要求。具体以适用政策为准。
另外,不要把美客多当地的销售税、增值税等海外税费与中国境内的税务申报混为一谈。海外税费如何处理,应结合销售国家、当地注册主体、平台代扣代缴情况及相关凭证判断。
六、怎样让整套流程更容易通过税务核查?
建议每月完成以下检查:
1.平台销售数据与订单明细能够对应。
2.平台费用有账单、发票或其他适用凭证支持。
3.平台付款报告与银行或第三方收款流水能够勾稽。
4.汇率选择及人民币折算过程有记录。
5.报关、物流、采购及收汇资料能够支持实际出口业务。
6.差异有调节表、原因说明及相应处理凭证。
这些材料有助于证明业务真实性和申报数据的合理性,但并不意味着只要资料齐全,就必然获得税务机关认可或通过审核。具体处理仍需符合适用法规。
写在最后:
需要注意的是,平台涉税信息报送不等于商家已经完成纳税申报。具体申报方式,还要结合经营主体、出口模式和适用税收政策判断。
建议美客多卖家收藏这篇,按月做好对账和凭证留存,提前建立规范的财税管理流程!
以上就是逸居海外给大家带来的内容分享,欢迎随时联系咨询:18529082669(微信同号)
